Respuesta corta: si baja la tasa de usura, a los créditos vigentes que quedan por encima les tienes que cobrar el nuevo tope durante ese periodo, aunque los hayas pactado a tasa fija. Si la usura vuelve a subir, puedes regresar a la tasa pactada, siempre dentro del tope. Lo que dejaste de cobrar no se recupera (SFC, doctrina sobre intereses).
Créditos vigentes y tasa de usura: por qué el tope nuevo afecta créditos viejos
Cada mes la Superintendencia Financiera (la Superfinanciera o SFC) certifica el interés bancario corriente de cada modalidad, como el crédito de consumo o el de bajo monto, y la tasa de usura es 1,5 veces ese valor (SFC, preguntas frecuentes sobre tasas). Cuando la certificación baja, el techo baja para todos tus créditos de esa modalidad, no solo para los que desembolses desde ese día.
La SFC lo ha dicho en su doctrina: en los créditos a tasa fija, los cambios de tasa durante la vida del préstamo sí los afectan cuando, al momento de cobrar o recibir los intereses, la tasa pactada supera el límite vigente (SFC, doctrina sobre intereses). No hay derechos adquiridos sobre intereses que superen el tope, porque son normas de orden público (SFC, conceptos históricos).
Esto pesa más si tienes muchos créditos a tasa fija, como pasa en compañías de financiamiento o la financiación en la factura de empresas de servicios públicos.
Tasa fija vs. tasa variable
| Tipo de crédito | Si la usura baja por debajo de la tasa | Si la usura vuelve a subir |
|---|---|---|
| Tasa fija | Cobras el tope vigente ese periodo | Vuelves a la tasa pactada (nunca por encima del tope) |
| Tasa variable o indexada | La tasa del periodo se recalcula y se limita al tope | Se aplica la fórmula pactada, dentro del tope |
Lo que no puedes hacer es pactar que la tasa fija suba sola cuando suba la usura. La SFC considera esa cláusula contraria a la buena fe si solo favorece al acreedor.
Ejemplo con cifras ilustrativas
Las cifras son inventadas para que se entienda. No son las de ningún mes.
- Crédito de consumo con saldo de $10.000.000, pactado a 30 % E.A. fija.
- La usura del mes baja a 28 % E.A.
- Interés del mes a la tasa pactada: (1,30)^(1/12) − 1 ≈ 2,2104 % → $221.045.
- Interés al tope: (1,28)^(1/12) − 1 ≈ 2,0785 % → $207.847.
Ese mes debes cobrar $207.847. Si cobras $221.045, te pasaste por $13.198 en un solo crédito. Si al mes siguiente la usura sube a 31 % E.A., vuelves a cobrar el 30 % pactado, pero los $13.198 no se recuperan.
Qué pasa si no ajustas a tiempo
Si cobras por encima del tope, pierdes los intereses cobrados en exceso y el cliente puede pedirte que le devuelvas ese exceso más una suma igual (artículo 72 de la Ley 45 de 1990). Además, el artículo 305 del Código Penal tipifica la usura. Ya lo explicamos en detalle en Tasa de usura en Colombia: cómo no cobrar de más cada mes.
El riesgo no está en un crédito. Está en que todos los créditos de una modalidad quedan por encima el mismo día 1 y en que alguna cuota se factura con la tasa del mes anterior.
Checklist para el día que baja la certificación
- Identifica los créditos afectados: todos los de la modalidad cuya tasa pactada supera el nuevo tope.
- Ajusta la tasa del periodo, no el contrato: la tasa pactada sigue siendo la de referencia para cuando el tope vuelva a subir.
- Recalcula cuotas y extractos que se generen ese mes, incluida la mora.
- Calcula con causación diaria: si el cambio cae a mitad de un periodo, cada día va con el tope de ese día.
- Guarda evidencia de qué tope se aplicó cada día, por si te lo piden en una queja o una auditoría.
- Revisa que la contabilidad cuadre: el interés causado y los asientos contables tienen que reflejar la tasa ajustada.
Cómo lo resuelve LeanCore
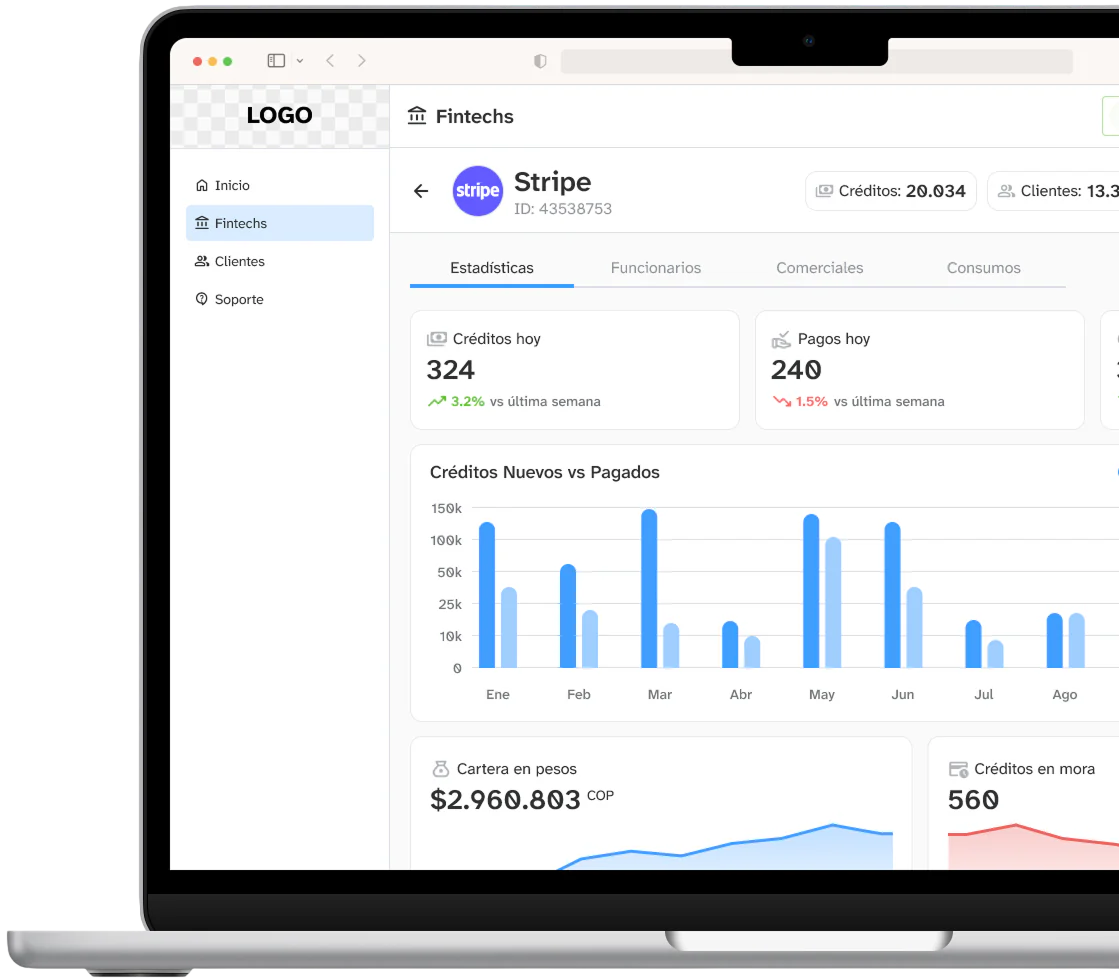
En LeanCore, los intereses corrientes y de mora se calculan con causación diaria, y el tope de la tasa de mora se actualiza automáticamente según la usura de cada mes (causación diaria de intereses). También puedes configurar el tope en la tasa corriente, incluidos los créditos a tasa fija. Cuando la tasa se ajusta al tope, el interés causado y los asientos contables ya salen con la tasa ajustada, sin pasos adicionales, por informe o por API. La base de tasa y la suspensión de causación son configurables, y puedes ofrecer productos indexados y períodos de gracia.
LeanCore ha originado más de 1 millón de créditos. Con la versión standalone, queda en producción en 30 días.
¿Quieres que el tope de mora de tus créditos se actualice con la usura de cada mes? Agenda una demo.
Preguntas frecuentes
¿Se devuelve lo cobrado de más? Sí. Si cobraste por encima del tope, pierdes esos intereses y el cliente puede pedir que le devuelvas el exceso más una suma igual (artículo 72 de la Ley 45 de 1990).
¿Aplica a tasa variable? Sí. El límite rige para cualquier tasa: en un crédito variable o indexado, la tasa de cada periodo, calculada con la fórmula pactada, no puede superar el tope vigente (artículo 884 del Código de Comercio).
¿Qué pasa con la mora? También queda limitada. El artículo 884 del Código de Comercio fija el tope para intereses remuneratorios y de mora, así que si baja la usura, baja el máximo de mora que puedes cobrar ese periodo.
¿Puedo volver a cobrar la tasa pactada si la usura sube? Sí, siempre que quede dentro del nuevo tope. Lo dejado de cobrar no se recupera (SFC, doctrina sobre intereses).