Respuesta corta: si a fin de mes tu área contable recalcula la cartera en Excel para que cuadre, el problema no es tu contador. Es que la cartera y la contabilidad no se registran con las mismas reglas ni en el mismo momento. Un software para administrar préstamos tiene que hacer tres cosas: registrar cada desembolso, pago e interés como asiento contable cuando ocurre; causar los intereses a diario sobre el saldo real de cada crédito; y entregarte esos asientos por informe o por API (el canal con el que se conectan tus sistemas). Así la cartera y la contabilidad muestran lo mismo todos los días.
¿Qué es un software para administrar préstamos?
Es el sistema donde vive tu cartera de crédito: los productos (plazo, tasa, periodicidad de cuotas), los desembolsos, el plan de pagos, el recaudo, la mora y los intereses. Según el tamaño de la operación se le llama software de gestión de préstamos, software de cartera o core de crédito.
Lo que lo separa de una hoja de cálculo no es que calcule la cuota. Es que mantiene cuadrado, crédito por crédito y día por día, lo que el cliente debe, lo que pagó y lo que tu empresa ya reconoció como ingreso.
¿Por qué se descuadra la contabilidad de un negocio de préstamos?
Casi siempre pasa por la misma razón: la cartera se calcula en un lugar y la contabilidad se registra en otro, con reglas distintas y en momentos distintos. Los síntomas típicos:
- Abonos parciales y pagos anticipados. Si el sistema de cartera aplica un pago a capital y contabilidad lo registra como interés (o al revés), el saldo deja de cuadrar desde ese día.
- Intereses causados al cierre del mes. Si causas una vez al mes y el cliente abonó a mitad de periodo, el interés real fue menor que el que registraste.
- Mora. La mora genera intereses propios y, a partir de cierto punto, obliga a dejar de reconocer intereses como ingreso (te lo explico abajo).
- Ajustes manuales. Cada corrección que se hace en Excel y no en el sistema es una diferencia que alguien tendrá que explicar en la conciliación.
¿Qué es la causación diaria y por qué importa?
Causar un interés es reconocerlo contablemente como ganado, aunque el cliente todavía no lo haya pagado. Con causación diaria, el interés corriente y el de mora se calculan todos los días sobre el saldo real de capital de cada crédito. Si un cliente abona el día 10, desde el día 11 el interés se calcula sobre el saldo nuevo, y el asiento contable refleja exactamente eso.
Un ejemplo con cifras ilustrativas: un crédito de $1.200.000 al 18 % anual, base 360, genera $600 de interés por día. Si causas una vez al mes, registras $18.000. Si el cliente abona $200.000 a capital el día 10, el interés real del mes es $6.000 (días 1 a 10) más $10.000 (días 11 a 30): $16.000. La diferencia de $2.000 en un solo crédito, si se repite en muchos créditos, es la que termina en ajustes manuales.
En LeanCore la causación diaria de intereses corre sobre cada crédito, con base de tasa configurable, periodos de gracia y productos indexados.
¿Cuándo se deja de causar intereses en Colombia y en Guatemala?
Un software de préstamos no solo tiene que causar: también tiene que saber cuándo dejar de causar.
- Colombia. Para las entidades vigiladas por la Superintendencia Financiera, la Circular Básica Contable y Financiera establece que se dejan de causar intereses cuando la mora supera 3 meses en crédito comercial, 2 meses en consumo y vivienda, y 1 mes en microcrédito. Desde ahí, esos intereses no afectan el estado de resultados hasta que se recaudan y se registran en cuentas de orden.
- Guatemala. El Manual de Instrucciones Contables de la Superintendencia de Bancos (Resolución JM-150-2006 de la Junta Monetaria) define cómo se registran los intereses devengados de la cartera y su traslado a cuentas de orden cuando el crédito cae en mora.
Si no eres una entidad vigilada, igual te conviene una política clara de suspensión. En LeanCore la suspensión de causación es configurable por producto, así la regla de tu país o tu política interna queda en el sistema y no en la memoria de alguien.
¿Cómo debe conectarse con tu sistema contable?
La pregunta clave no es «¿con qué software contable se integra?», sino «¿cómo salen los asientos?». Lo que tienes que pedir:
- Asientos generados por el propio motor de cartera, no reconstruidos después con fórmulas: desembolso, causación, recaudo, mora, suspensión y castigo.
- Exportación por informe o por API. El informe puede salir en Excel o en CSV; también puedes conectarte por API o por una ETL (un proceso que extrae, transforma y carga los datos) que entrega un CSV cada noche, para que tu ERP (el sistema de gestión de tu empresa) o tu sistema contable reciba los asientos sin reconstruirlos a mano.
- Informes alineados con la lógica de tu contador. Las cuentas contables son una lógica que reside en el contador de tu entidad. Un especialista en datos configura los valores de los informes y te los entrega en Excel o en CSV: los informes que se necesiten.
- Trazabilidad. Cada asiento debe poder rastrearse hasta el crédito y el movimiento que lo generó.
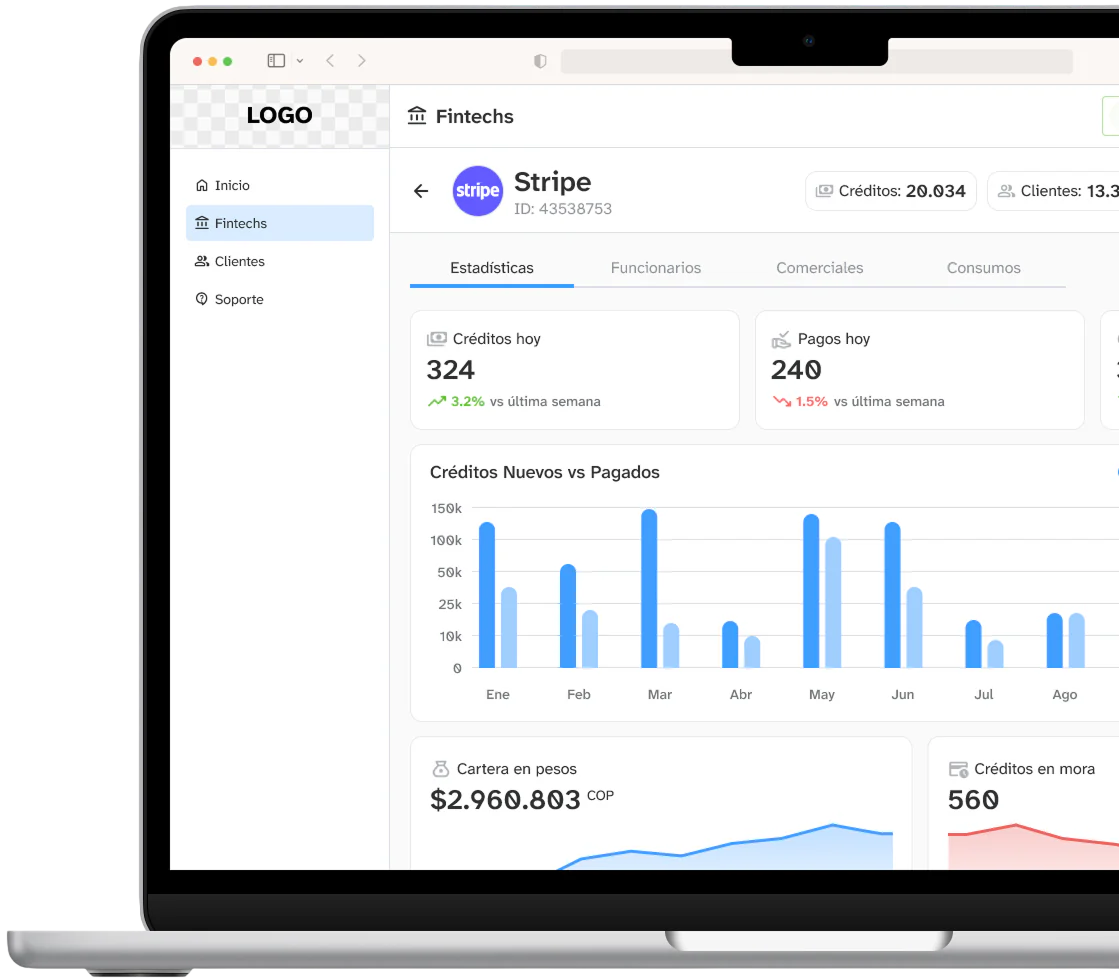
En LeanCore los asientos contables salen por informe o por API: por la API de LeanCore o por una ETL que entrega un CSV cada noche. Un especialista en datos de LeanCore configura los valores de los informes y te los entrega en Excel o en CSV, los que se necesiten. Con herramientas integradas como Metabase puedes generar reportes todos los días, con la arquitectura que tu operación requiera. Cuando el tope de usura ajusta una tasa en Colombia, el interés causado y la exportación contable ya salen con la tasa ajustada, sin pasos adicionales.
¿Y la cobranza?
Un software de préstamos y cobranzas tiene que soportar la periodicidad real de tu negocio y registrar cada pago en el mismo lugar donde vive el crédito. En LeanCore las cuotas se pueden recaudar de forma diaria, semanal o mensual, y el recaudo genera su asiento contable junto con el resto de la cartera, así lo que ve tu equipo de cobranza es lo mismo que ve contabilidad.
¿Sirve un software gratis o Excel?
Para una cartera pequeña, Excel o un software gratis pueden servir para calcular cuotas. El problema aparece cuando tienes cientos o miles de créditos, abonos parciales, mora y un contador que necesita cerrar el mes: mantener todo cuadrado a mano se vuelve un trabajo de tiempo completo, y cada error se descubre tarde.
La señal para cambiar es simple: si tu cierre contable depende de que alguien concilie la cartera en una hoja de cálculo, ya necesitas un sistema que genere los asientos y te los entregue por informe o por API. En ¿Cuánto cuesta un core de crédito? comparamos las opciones.
¿Cómo lo resuelve LeanCore?
LeanCore es un core de crédito en la nube para financieras, comercios que dan crédito, empresas de servicios públicos, bancos y cooperativas en Colombia y Guatemala. LeanCore ha originado más de 1 millón de créditos.
- Causación diaria de intereses corrientes y de mora.
- Base de tasa configurable, periodos de gracia y productos indexados.
- Suspensión de causación configurable.
- En Colombia, tope de usura configurable en la tasa de mora y en la corriente; el de mora se actualiza con la usura de cada mes.
- Asientos contables por informe o por API, o por una ETL que entrega un CSV cada noche, para que la cartera y la contabilidad muestren lo mismo todos los días.
- Informes en Excel o CSV, configurados por un especialista en datos, y reportes diarios con herramientas integradas como Metabase.
- Con la versión standalone sales a producción en cerca de 30 días.
Preguntas frecuentes
¿Qué software para administrar préstamos se integra con contabilidad? El que genera los asientos contables desde el mismo motor que calcula la cartera y los entrega por informe o por API. En LeanCore los asientos contables salen por informe o por API.
¿Qué es la causación diaria de intereses? Es reconocer cada día, como ingreso, el interés que genera un crédito sobre su saldo real de capital, aunque el cliente todavía no lo haya pagado. Evita las diferencias que deja causar una sola vez al mes.
¿Cuándo se suspende la causación de intereses en Colombia? Para entidades vigiladas por la Superfinanciera, cuando la mora supera 3 meses en comercial, 2 meses en consumo y vivienda, y 1 mes en microcrédito. Desde ahí, los intereses se registran en cuentas de orden hasta que se recaudan.
¿Sirve Excel para llevar la contabilidad de un negocio de préstamos? Para pocos créditos, sí. Con cientos o miles, con abonos parciales y mora, cuadrar a mano todos los días se vuelve inviable y los errores se descubren en el cierre.
¿Quieres ver cómo quedaría tu cartera y tu contabilidad, con los asientos saliendo por informe o por API? Agenda una demo.