La migración de cartera sin parar la operación se logra en dos fases: primero entiendes a fondo los datos del sistema viejo y después pruebas, crédito por crédito, que el sistema nuevo calcule lo mismo antes del corte. Mientras tanto, tu entidad sigue desembolsando y recaudando como siempre. En LeanCore eso toma unos dos meses: uno de entendimiento y uno de pruebas.
Si has aplazado el cambio de core por miedo a frenar la operación o a que los saldos no cuadren, aquí está lo que pasa en cada fase y dónde suelen romperse las migraciones.
¿Qué es migrar la cartera?
Migrar la cartera es pasar todos tus créditos vivos de un sistema a otro. No es copiar una tabla. Es trasladar la historia de cada crédito: cuánto se prestó, qué se ha pagado, qué intereses se han causado y cuántos días lleva en mora.
Causar un interés es registrarlo como ganado, aunque el cliente todavía no lo haya pagado.
La meta se dice fácil: el día del corte, el sistema nuevo debe mostrar el mismo saldo que el viejo. Y de ahí en adelante, calcular bien.
Hay dos escenarios distintos:
- Si eres una financiera o una fintech de crédito, LeanCore reemplaza tu core. La cartera se migra completa y el sistema viejo se apaga después del corte.
- Si eres un banco, la migración de core bancario puede incluir un periodo en el que ambos sistemas corren en paralelo.
¿Qué datos se migran en una migración de datos de cartera?
Por cada crédito necesitas, como mínimo:
- Saldo de capital a la fecha de corte.
- Intereses corrientes causados y no pagados.
- Intereses de mora y días de mora.
- Plan de pagos vigente y fechas de corte.
- Historial de pagos: cuánto pagó el cliente, cuándo y cómo se aplicó cada pago.
- Condiciones del producto: tasa, base de cálculo, periodos de gracia o si la tasa es indexada.
Ese punto en negrita es el error más común que vemos al migrar. Hay entidades que no conservaron bien sus pagos. Otras hicieron ajustes informales, sin un procedimiento, para «arreglar» un saldo. Al final quedan créditos donde nadie sabe cómo se aplicó un pago. Y si no sabes si un pago fue a intereses o a capital, no puedes reconstruir el saldo.
Para ese trabajo usamos interfaces apoyadas en inteligencia artificial. Leen la cartera que nos entregas y muestran en qué estado está: qué créditos están completos y a cuáles les falta información.
Hay, además, una regla de datos personales. Tu cartera tiene nombres, documentos y datos de contacto. La Ley 1581 de 2012 exige protegerla con medidas que eviten su "adulteración, pérdida, consulta, uso o acceso no autorizado". Y exige que lo que le entregas a un tercero que procesa los datos sea veraz y completo. Una migración es justo ese momento.
¿Cómo se valida que la cartera cuadre?
Aquí aparece el problema más sutil: las lógicas de los dos sistemas pueden chocar.
Un ejemplo. Muchos cores viejos causan los intereses una vez al mes, al cierre. LeanCore hace causación diaria: calcula el interés de cada día sobre el saldo de capital de ese día.
Imagina un crédito con saldo de $1.200.000, una tasa anual de 18 % y base de 360 días. Las cifras son ilustrativas. El interés de un día es $600.
- Sistema viejo, causación mensual: al cierre del mes registra 30 × $600 = $18.000.
- Cliente abona $200.000 a capital el día 10.
- Causación diaria: los días 1 a 10 causan $6.000; los días 11 a 30, sobre $1.000.000, causan $10.000. Total: $16.000.
Mismo crédito, mismo mes, $2.000 de diferencia. Ninguno de los dos sistemas está "mal". Calculan con reglas distintas. Multiplica eso por miles de créditos y el saldo no cuadra.
Por eso, antes de migrar hacemos una investigación de cómo calculaba el sistema anterior. Después hacemos una sesión de aclaraciones con el cliente para decidir, regla por regla, qué se conserva.
Esas reglas cambian de una entidad a otra. Por eso cada cliente tiene su propio proceso nocturno, un ETL (extrae, transforma y carga datos), que genera las causaciones de intereses con sus reglas de negocio. El resultado queda en el causador diario, que es el que calcula el interés de cada día.
También cuenta la regulación. Si estás vigilado por la Superintendencia Financiera, la Circular Básica Contable y Financiera define en su Capítulo XXXI cuándo se suspende la causación de intereses de un crédito en mora. En LeanCore esa suspensión es configurable. Si tu sistema viejo la aplicaba distinto, hay que detectarlo antes del corte.
¿Cómo se hace el corte sin parar la operación?
Durante el mes de pruebas no detienes nada: sigues trabajando en tu sistema actual. Mientras tanto, LeanCore recibe la cartera, calcula y se compara contra el sistema viejo.
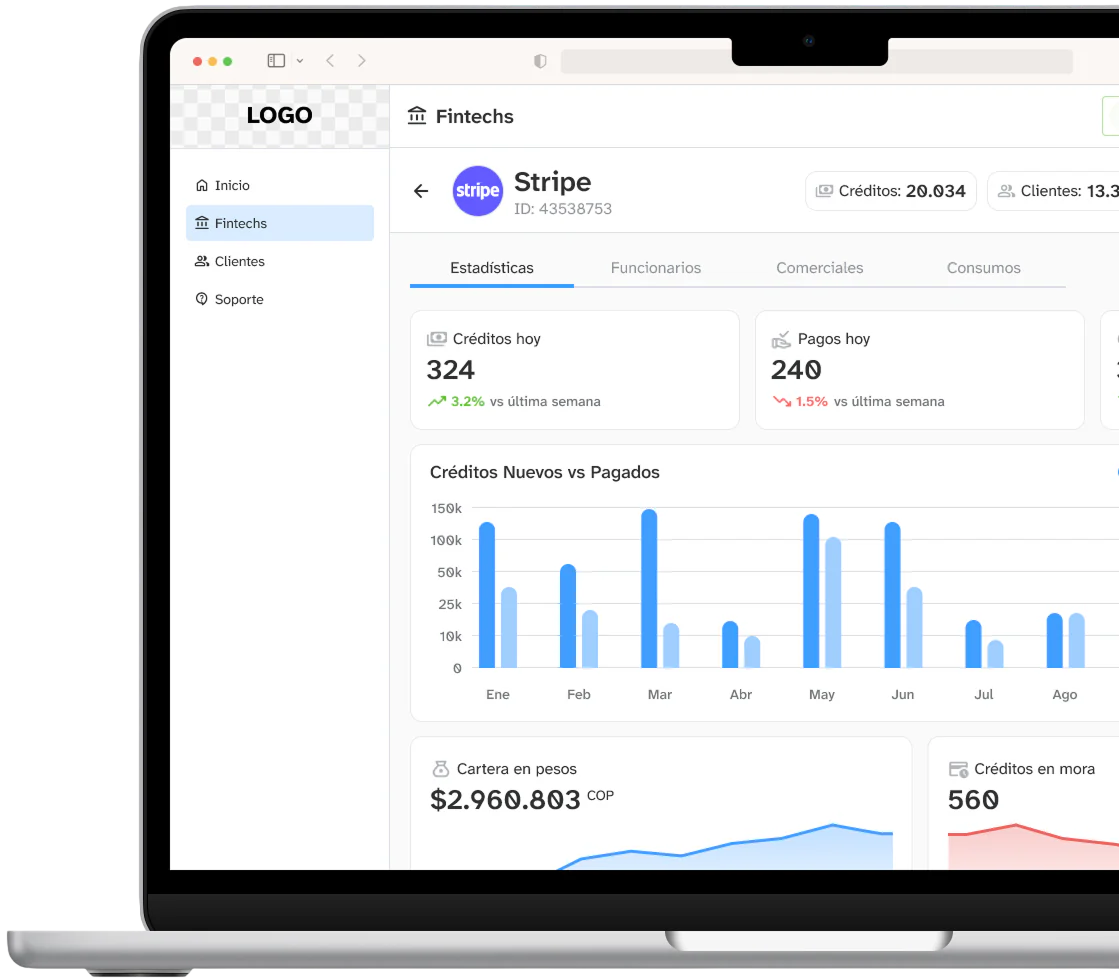
Para esa comparación tenemos productos de migración. Con ellos la entidad ve cuál fue su cartera migrada y cuál es su cartera nueva en LeanCore. Así cada diferencia se puede revisar antes de dar el paso.
Algunas buenas prácticas para el corte:
- Elige una fecha de corte y congela las reglas de cálculo que acordaste en la sesión de aclaraciones.
- Concilia los saldos de capital, intereses y mora contra contabilidad a esa fecha.
- Revisa primero los créditos con pagos dudosos. Ahí está casi todo el riesgo.
- Ten un plan de reversa: qué haces si algo no cuadra después del corte.
Si necesitas cargar datos o conectar tus canales y tu contabilidad, se hace por la API de LeanCore. Los asientos contables salen por informe o por API.
¿Cuánto tarda la migración de cartera?
El rango típico es de unos dos meses: un mes de entendimiento y un mes de pruebas.
Lo que más mueve ese plazo es la calidad de los datos. Si están en orden, toma menos. Hicimos una migración grande, de unos 200.000 créditos, que tomó dos meses aun con información muy mala del core anterior.
No confundas migración con implementación. Con la versión standalone, LeanCore puede quedar en producción en unos 30 días para operar créditos nuevos. Si hay integraciones del lado de tu entidad, depende del alcance. Migrar la cartera que ya tienes es un trabajo aparte, y es el que toma unos dos meses.
Y una vez migras, no vuelves a migrar para actualizarte. En LeanCore las actualizaciones vienen incluidas y todos los clientes están en la misma nube. Si quieres saber cómo se arma el costo total, lo explicamos en cuánto cuesta un core de crédito.
Preguntas frecuentes
¿Tengo que dejar de prestar mientras migro? No. Durante el entendimiento y las pruebas sigues operando en tu sistema actual. El cambio pasa en el corte.
¿Cuál es el error más común en una migración de cartera? Los pagos. Pagos mal conservados, ajustes informales y créditos sin un registro claro de cómo se aplicó cada pago.
¿Por qué no cuadran los intereses entre el sistema viejo y el nuevo? Porque pueden calcular con reglas distintas, por ejemplo causación mensual contra causación diaria. Se resuelve con investigación y una sesión de aclaraciones antes del corte.
¿Puedo correr los dos sistemas en paralelo? Si eres un banco, sí puede haber un periodo en paralelo. Si eres una financiera o una fintech de crédito, LeanCore reemplaza tu core después del corte.
¿Quieres saber cuánto tomaría migrar tu cartera? Cuéntanos cómo están tus datos y lo revisamos contigo. Contáctanos.