Respuesta corta: una cooperativa de ahorro y crédito tiene cuatro alternativas de software. Puede construir un core propio, instalar un core tradicional en sus servidores o usar un core en la nube. También puede sumar módulos de crédito sobre el core que ya tiene. La alternativa correcta depende de tu equipo, tu presupuesto y qué tan rápido necesitas lanzar líneas de crédito nuevas.
Esta guía describe cada categoría sin rankings. No nombra proveedores. Lo que importa es que entiendas qué compras en cada caso y qué preguntas hacer.
¿Qué alternativas de software tiene una cooperativa?
| Alternativa | Qué es | Plazo típico | Costo | Quién mantiene la norma al día |
|---|---|---|---|---|
| Core propio | Software que desarrolla el equipo de la cooperativa | Según la estimación de LeanCore, al menos 12 meses con 5 ingenieros | Equipo de ingenieros permanente, más infraestructura | Tu equipo |
| Core tradicional instalado (on-premise) | Licencia de un proveedor, instalada en los servidores de la cooperativa | Consulta con cada proveedor | Licencia, implementación, servidores y soporte | El proveedor entrega versiones; tu equipo las instala |
| Core en la nube (SaaS) | Plataforma del proveedor, en la nube, que pagas por suscripción | Depende de las integraciones y la migración | Suscripción e implementación | El proveedor |
| Módulos sobre tu core actual | Módulos como una billetera de pagos o una línea de crédito, que funcionan al lado de tu core | Con LeanCore standalone, hasta 30 días; con integraciones, depende del alcance | Suscripción del módulo | El proveedor del módulo, para esas líneas |
¿Cuándo conviene un core propio?
Un core propio te da control total sobre el código. A cambio, necesitas ingenieros dedicados para siempre, no solo durante el proyecto.
En crédito, construir y mantener una plataforma propia exige al menos cuatro ingenieros. También pide el costo de infraestructura, que crece con el volumen. Lo explicamos en cuánto cuesta un core de crédito.
Tiene sentido si tu modelo de crédito es tan particular que ninguna plataforma lo soporta.
¿Qué implica un core tradicional instalado?
Un core instalado (on-premise) corre en los servidores de la cooperativa. El proveedor vende la licencia y la implementación. La cooperativa pone los servidores, la seguridad y, muchas veces, el equipo que instala las actualizaciones.
Pregunta antes de firmar:
- ¿Cobran por usuario, por módulo o por servidor?
- ¿Cuánto cuesta lanzar una línea de crédito nueva?
- ¿Quién actualiza el sistema cuando cambia la norma de la Supersolidaria?
¿Qué cambia con un core en la nube?
En un core en la nube, el proveedor aloja y mantiene la plataforma. Tú pagas una suscripción. No compras servidores ni instalas versiones.
Pregunta antes de firmar:
- ¿Tiene presencia y clientes en Colombia?
- ¿La causación de intereses es diaria?
- ¿El tope de mora se ajusta cuando cambia la usura?
- ¿Cuánto voy a pagar si mi cartera se triplica?
¿Puedo sumar módulos sin cambiar mi core actual?
Sí. Es la alternativa para cooperativas que quieren ofrecer algo nuevo sin migrar todo su sistema. El módulo funciona al lado del core que ya tienes y se conecta a tus sistemas. El resto de la operación sigue igual.
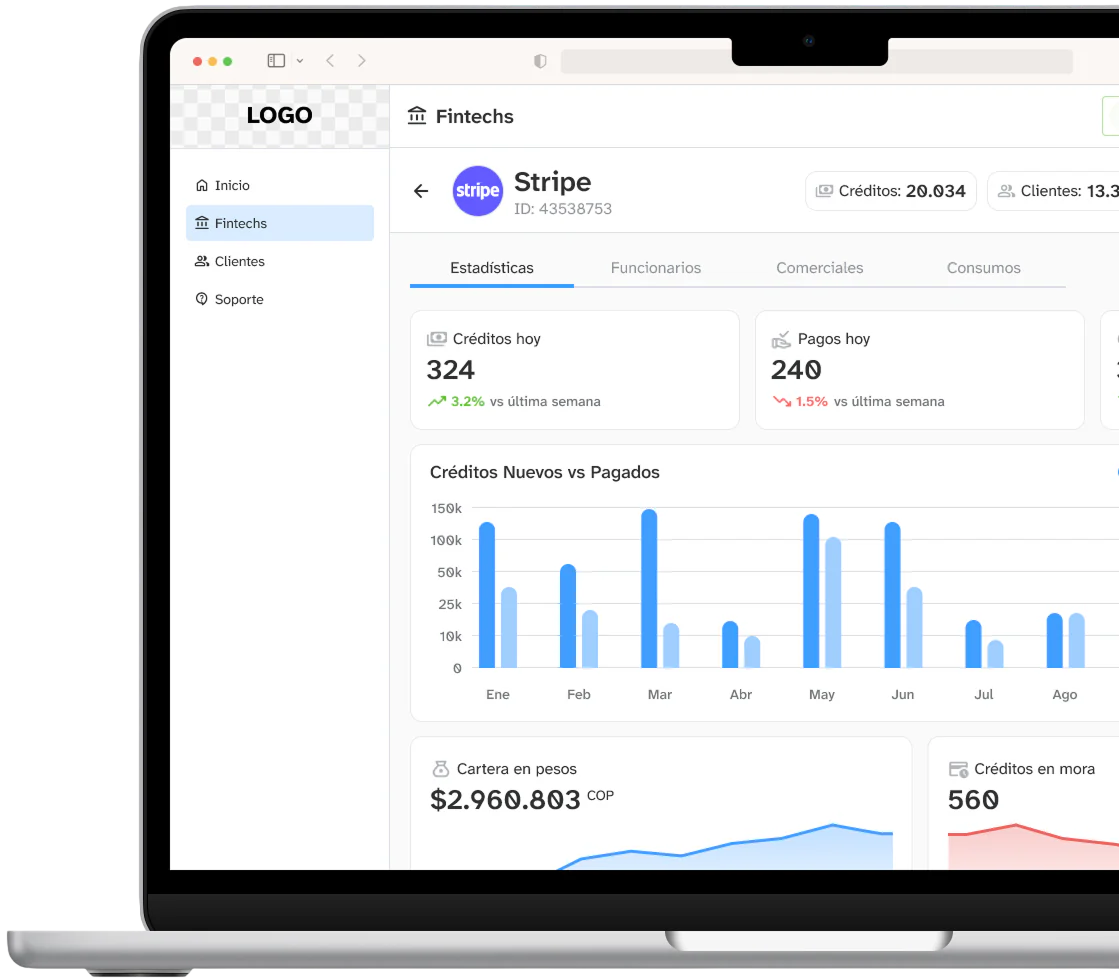
Así funciona LeanCore para cooperativas. El caso más común es una billetera de pagos que funciona al lado del core que ya tienes, armada con dos productos. Lean Ledger lleva saldos, transferencias y cobros en tiempo real, y registra el ahorro en un ledger de doble partida: cada movimiento queda como débito y crédito. App de Pagos es la app con tu marca desde la que el asociado consulta su saldo, abona y descarga extractos, sin ir a una oficina ni llamar a un asesor.
Con la versión standalone, sales a producción en hasta 30 días. Si hay integraciones de tu lado, el tiempo depende del alcance. Mira la página para cooperativas.
¿Qué norma debe cumplir el software de una cooperativa?
En Colombia las cooperativas de ahorro y crédito siguen la Circular Básica Contable y Financiera de la Supersolidaria (fuente). Revisa que el software soporte al menos esto:
- SARC. El Sistema de Administración del Riesgo de Crédito, en el Título IV, Capítulo II de esa circular.
- Suspensión de la causación. Se dejan de causar intereses según los días de mora. El límite es 90 días en comercial, 60 en consumo y vivienda, y 30 en microcrédito.
- Castigo de cartera. Lo regula el Título I, Capítulo III. No se castiga la cartera de un deudor que siga asociado.
- Tope de usura. Cambia cada mes; la Superintendencia Financiera certifica el interés bancario corriente (fuente).
- Libranza. Si recaudas por descuento de nómina, aplica la Ley 1527 de 2012.
En LeanCore la causación es diaria y el tope de usura se ajusta solo. La suspensión de la causación en mora es configurable. Mira causación diaria de intereses y el glosario de crédito.
Preguntas frecuentes
¿Cuál es la diferencia entre un core instalado y uno en la nube?
El instalado corre en tus servidores y tu equipo lo mantiene. El de la nube lo aloja y lo mantiene el proveedor, y tú pagas una suscripción.
¿Tengo que reemplazar mi core para lanzar una línea de crédito nueva?
No necesariamente. Con LeanCore puedes lanzar una línea nueva en la versión standalone, sin migrar todo.
¿Cuánto tarda la implementación de LeanCore en una cooperativa?
Con la versión standalone, hasta 30 días. Si hay integraciones del lado de la cooperativa, el tiempo depende del alcance.
¿Hay software gratis o de código abierto para cooperativas?
Existe. El software no cuesta. Pero la instalación, la infraestructura, la seguridad y la adaptación a la norma corren por tu cuenta. LeanCore no es gratis: es una plataforma SaaS en la nube.
¿Qué productos de crédito puedo configurar en LeanCore?
Desde el panel, sin código, o por API: tasas, plazos, periodos de gracia, cuotas y cargos iniciales. También la frecuencia de pago (diaria, semanal o mensual) y la tasa de mora con tope.
¿Quieres ver cómo se vería en tu cooperativa?
Cuéntanos qué líneas de crédito tienes y qué sistema usas hoy. Te mostramos cómo operaría una línea en LeanCore. Habla con nuestro equipo.